< Blog
ISO 20022 : report de l’échéance SWIFT, quels impacts pour votre entreprise ?
Norme internationale, paiements instantanés, données structurées, évolutions bancaires : que change réellement ISO 20022 pour les entreprises et leurs systèmes d’information ?
Depuis plusieurs années, le secteur financier fait évoluer ses standards d’échange de données. Au cœur de cette transformation : ISO 20022, une norme internationale destinée à standardiser les échanges de données financières.
Le sujet est parfois présenté comme une simple évolution des formats bancaires. Pourtant, ses implications vont bien au-delà de la banque. Lorsque les données de paiement deviennent plus structurées et plus riches, les entreprises doivent être en mesure de produire, transmettre et exploiter ces informations correctement.
Cela concerne notamment les systèmes d’information, les ERP, les interfaces bancaires, les données fournisseurs et les processus financiers.
ISO 20022 est par ailleurs un mouvement international. Ses modalités et son calendrier diffèrent selon les infrastructures, les pays et les schémas de paiement concernés. Il ne s’agit donc pas d’une migration unique à une date donnée, mais d’une évolution progressive de l’écosystème financier.
Pour les entreprises, une question devient alors centrale : comment cette évolution des standards de paiement se traduit-elle concrètement dans les systèmes et les processus de gestion ?
ISO 20022 est une norme internationale de messagerie financière.
Son objectif est de fournir un langage commun permettant aux différents acteurs du secteur financier d’échanger des informations de manière plus homogène et structurée.
La norme couvre de nombreux domaines : paiements, gestion des comptes, titres, trade finance et autres échanges financiers.
Dans le domaine des paiements, plusieurs familles de messages sont particulièrement importantes :
L’enjeu n’est donc pas uniquement le format technique d’un fichier. ISO 20022 permet surtout de standardiser la manière dont les informations financières sont décrites et transportées.
Une adresse, un nom, une référence de paiement ou une information relative à une transaction peuvent ainsi être transmis dans des champs dédiés et identifiables par les différents systèmes.
Il est important de distinguer plusieurs notions.
ISO 20022 est une norme. Elle définit une structure commune pour les messages financiers.
Son adoption dépend ensuite des infrastructures de paiement, des banques, des schémas de paiement et des communautés financières concernées.
Il n’existe donc pas une seule date à laquelle «toutes les entreprises doivent passer à ISO 20022».
Les calendriers et les exigences concrètes peuvent varier selon le pays, le type de paiement, la banque ou l’infrastructure utilisée.
Pendant des années, les systèmes financiers ont utilisé différents formats et standards pour échanger des informations.
Cette diversité peut compliquer les échanges entre :
Elle peut également limiter la quantité et la qualité des informations pouvant être transportées et exploitées automatiquement.
ISO 20022 répond notamment à plusieurs enjeux :
Cette évolution accompagne également des transformations plus larges du secteur financier : développement des paiements instantanés, lutte contre la fraude, automatisation croissante et amélioration des échanges transfrontaliers.
ISO 20022 n’est pas une technologie qui apparaîtra soudainement à une date précise.
Son adoption est progressive et concerne déjà de nombreuses infrastructures financières dans le monde.
En Europe, une étape majeure a notamment été franchie en mars 2023 avec la migration de l’infrastructure de paiement de gros montant T2 de l’Eurosystème vers ISO 20022.
À l’échelle internationale, Swift a également engagé une migration majeure de ses messages de paiement transfrontaliers vers ISO 20022 dans le cadre de CBPR+. La coexistence entre les anciens messages MT et les messages ISO 20022 pour les paiements transfrontaliers s’est achevée en novembre 2025.
Le mouvement se poursuit en 2026 avec de nouvelles évolutions des exigences relatives aux données de paiement.
ISO 20022 doit donc être compris comme une transformation progressive et continue de l’écosystème des paiements, plutôt que comme un projet ponctuel.
L’un des exemples les plus concrets de cette évolution concerne les adresses postales.
Traditionnellement, une adresse peut être transmise sous la forme d’un simple bloc de texte :
10 rue Exemple, 69000 Lyon, France
Pour un humain, cette information est facilement compréhensible.
Pour un système informatique, elle l’est beaucoup moins.
Dans une adresse structurée, les différents éléments sont identifiés séparément :
Le système peut alors identifier précisément la ville ou le pays sans avoir à interpréter une chaîne de caractères.
Cette évolution est particulièrement importante pour les paiements.
Dans le cadre des exigences ISO 20022 et des évolutions des schémas de paiement, les formats d’adresses entièrement non structurés sont progressivement supprimés.
Pour les paiements concernés par les exigences européennes de l’EPC, le 15 novembre 2026 constitue une échéance importante pour la fin de l’utilisation des adresses entièrement non structurées.
Du côté des paiements transfrontaliers Swift, les exigences CBPR+ prévoient également qu’à partir de novembre 2026, les adresses utilisées dans les messages concernés soient fournies sous une forme structurée ou hybride, avec notamment la ville et le pays dans les champs dédiés.
Parce que ces informations sont souvent enregistrées bien en amont de la banque, dans les systèmes de gestion de l’entreprise.
La qualité du fichier bancaire dépend donc aussi de la qualité des données présentes dans l’ERP.
ISO 20022 s’inscrit dans une transformation plus large des paiements européens.
Le développement des paiements instantanés modifie notamment les attentes en matière de rapidité, de disponibilité et de contrôle des transactions.
En Europe, le règlement sur les paiements instantanés a introduit de nouvelles obligations pour les prestataires de services de paiement, notamment concernant la Verification of Payee (VoP).
Le principe est de vérifier la concordance entre les informations du bénéficiaire et son IBAN avant l’exécution du paiement.
L’objectif est notamment de réduire les erreurs et de contribuer à la lutte contre certaines formes de fraude.
Pour les entreprises, cette évolution renforce l’importance d’un sujet parfois considéré comme purement administratif : la qualité des données fournisseurs.
Un fournisseur mal renseigné dans le système d’information peut ainsi avoir des conséquences bien au-delà de la simple qualité d’une fiche tiers.
La réponse dépend fortement du contexte.
Les banques et infrastructures financières sont évidemment au premier plan de cette transformation.
Mais les entreprises peuvent également être concernées lorsqu’elles utilisent des flux bancaires reposant sur les standards ISO 20022 ou lorsque les évolutions de ces standards ont un impact sur les informations qu’elles doivent transmettre.
L’impact dépend notamment :
Une entreprise qui effectue uniquement certains paiements domestiques n’aura donc pas nécessairement les mêmes contraintes qu’un groupe international réalisant des paiements dans plusieurs devises et utilisant plusieurs banques.
Il faut raisonner en termes de flux et d’écosystème bancaire, et non simplement se demander si l’entreprise est « passée à ISO 20022 ».
C’est probablement l’un des aspects les plus importants du sujet.
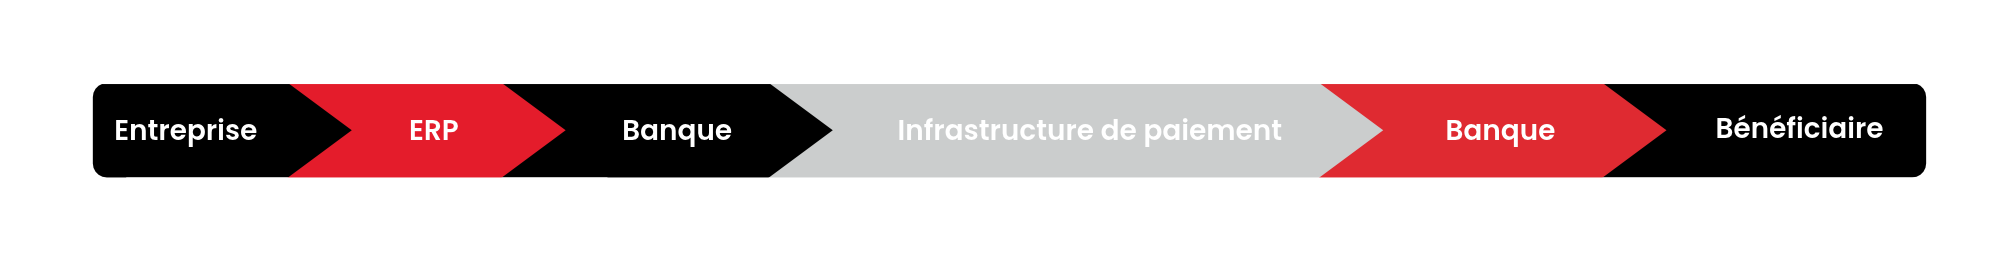
Un paiement ne se limite pas à une relation entre une entreprise et sa banque.
Dans de nombreuses organisations, le processus ressemble davantage à ceci :
Chaque étape peut être concernée.
Les informations relatives aux clients, fournisseurs et partenaires doivent être suffisamment complètes et structurées.
Les coordonnées bancaires ne sont donc plus les seules données à surveiller. Les noms, adresses et autres informations associées aux transactions peuvent également devenir déterminants.
Les fichiers de paiement et de reporting bancaire peuvent évoluer.
Les entreprises doivent donc vérifier que les formats utilisés correspondent aux exigences de leurs banques et des schémas de paiement concernés.
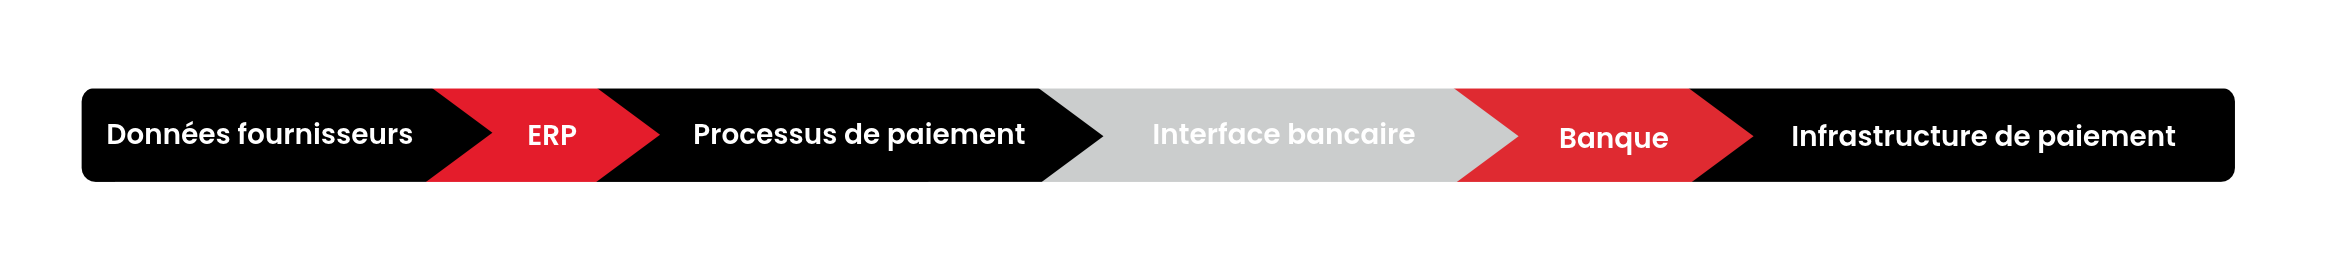
Une entreprise peut utiliser plusieurs briques entre son ERP et ses banques :
L’analyse ne doit donc pas se limiter à l’ERP.
Les évolutions peuvent également toucher :
ISO 20022 met en lumière une réalité importante des systèmes d’information :
La qualité d’un flux financier dépend en grande partie de la qualité de la donnée qui l’alimente.
Si une adresse est enregistrée dans l’ERP sous la forme d’un simple texte incomplet, il peut être difficile de générer correctement un fichier bancaire répondant aux nouvelles exigences.
À l’inverse, une donnée correctement structurée peut être réutilisée plus facilement par différents systèmes et processus.
Cette logique dépasse d’ailleurs largement ISO 20022.
La structuration et la fiabilisation des données permettent également de faciliter :
ISO 20022 peut ainsi être considéré comme un accélérateur de réflexion sur la qualité des données financières.
Plutôt que de lancer immédiatement un projet de migration, une première étape consiste à cartographier les flux concernés.
Quelques questions permettent d’identifier les principaux points d’attention :
Cette analyse permet de passer d’une approche théorique de la norme à une vision concrète des impacts sur le système d’information.
Pour les entreprises équipées de Sage X3, le sujet mérite une attention particulière car l’ERP se situe au cœur de nombreux processus financiers et des échanges avec les banques.
Sage X3 prend déjà en charge différents formats et processus liés aux échanges bancaires et à ISO 20022.
Les évolutions récentes concernent notamment la gestion des adresses structurées dans les fichiers bancaires.
Sage documente ainsi l’évolution des formats bancaires pour répondre aux nouvelles exigences liées aux adresses structurées. Des évolutions sont également apportées aux définitions de fichiers bancaires dans les versions récentes de Sage X3.
Pour une entreprise utilisant Sage X3, la question n’est donc pas simplement :
« Avons-nous besoin de migrer vers ISO 20022 ? »
Il est plus pertinent de se demander :
« Notre environnement Sage X3, nos données et nos interfaces bancaires sont-ils prêts à accompagner les évolutions des standards que nous utilisons ? »
Cela suppose notamment d’examiner :
L’enjeu peut donc être aussi bien fonctionnel que technique et data.
Comme toute évolution des standards, ISO 20022 peut représenter un effort d’adaptation pour les entreprises. Mais elle peut également être l’occasion de revoir certains processus.
Une donnée fournisseur mieux structurée peut être réutilisée dans plusieurs processus.
Un format bancaire standardisé peut faciliter l’automatisation.
Des informations financières plus riches peuvent améliorer le rapprochement et le reporting.
Des processus mieux intégrés peuvent réduire certaines interventions manuelles.
L’enjeu n’est donc pas uniquement de répondre à une nouvelle exigence bancaire, mais aussi de profiter de cette évolution pour améliorer la qualité et la circulation de la donnée financière dans l’entreprise.
ISO 20022 est souvent présenté comme une évolution des formats de paiement. En réalité, son impact est plus large.
La généralisation de standards financiers plus structurés transforme progressivement la manière dont les données circulent entre les entreprises, leurs systèmes d’information, les banques et les infrastructures de paiement.
Pour les entreprises, cela signifie notamment accorder davantage d’importance à la qualité des données, aux formats bancaires, aux interfaces et aux processus financiers.
Le calendrier et les obligations concrètes varient selon les pays, les banques et les types de flux. Il n’existe donc pas une seule «migration ISO 20022» applicable uniformément à toutes les entreprises.
Pour les organisations utilisant Sage X3, la démarche consiste surtout à comprendre quels flux sont concernés, quelles données sont utilisées et comment l’ERP et son environnement bancaire doivent évoluer.
ISO 20022 peut ainsi être vu non seulement comme une évolution du monde bancaire, mais comme un sujet à l’intersection de la finance, de la donnée et du système d’information.
C’est précisément cette articulation qui mérite d’être prise en compte dans les projets d’évolution des ERP et des processus financiers.