< Blog
RFE : quand la facture sort du scénario normal, qui prend le relais ?
Depuis 18 jours les premiers flux circulent désormais dans les systèmes. Toutes les entreprises doivent être en capacité de recevoir des factures électroniques. Les grandes entreprises et les ETI doivent, elles, également les émettre sous format électronique. Les plateformes agréées occupent désormais une place centrale dans ces échanges.
Mais un flux ne se résume jamais à son scénario nominal.
Alors, quand la facture sort du scénario normal, qui prend le relais ?
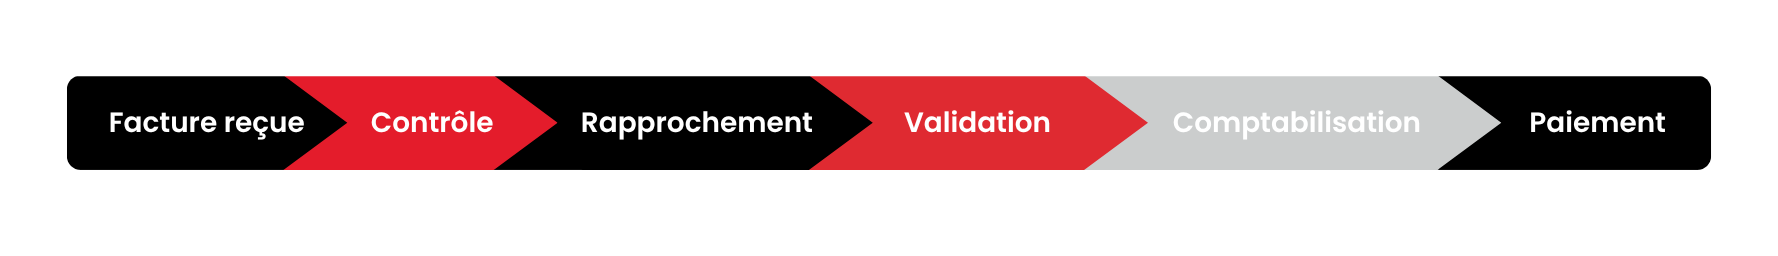
Dans un parcours idéal, le schéma paraît simple :

Mais dans la réalité, chaque étape peut générer une exception.
Quelques exemples très concrets :
Ce sont ces situations qui vont progressivement révéler la maturité réelle des dispositifs mis en place.
La réforme impose un nouveau cadre d’échange, avec des données structurées et des statuts de cycle de vie.
La plateforme agréée assure notamment l’émission, la transmission et la réception des factures électroniques. Mais elle ne remplace ni l’ERP, ni les processus métier, ni les contrôles internes de l’entreprise.
Une facture peut donc être correctement acheminée sans pour autant être correctement traitée.
C’est là que le rôle de l’ERP devient déterminant.
Il doit permettre de faire le lien entre le flux reçu et le processus métier :
Et surtout, il doit permettre d’identifier rapidement lorsqu’une étape ne se déroule pas comme prévu.
Sans réponse claire à ces questions, une anomalie technique peut rapidement devenir un problème opérationnel.
Et surtout, elle peut devenir un problème de trésorerie.
Une facture bloquée aujourd’hui peut devenir un paiement retardé demain.
C’est probablement l’un des points à surveiller le plus attentivement.
Une facture absente est facile à identifier.
Une facture présente quelque part dans la chaîne mais bloquée entre deux systèmes est beaucoup plus difficile à détecter.
Elle peut être :
Le risque n’est donc plus seulement de perdre une facture.
C’est de perdre sa visibilité sur son parcours.
Et lorsque cette visibilité disparaît, la question n’est plus seulement « où est la facture ? », mais aussi :
« Qui est responsable de la faire avancer ? »
La réponse ne peut pas être « la plateforme ».
Le relais doit être organisé entre la plateforme agréée, l’ERP et les équipes métier.
La plateforme doit permettre de savoir ce qui s’est passé et à quel endroit le flux s’est arrêté. L’ERP doit permettre de détecter qu’une facture attendue n’a pas été intégrée ou qu’elle reste bloquée dans le processus. Et les équipes métier doivent savoir qui intervient, dans quel délai et pour quelle action.
Autrement dit, une anomalie ne doit jamais simplement « tomber » dans une boîte mail ou dans un écran d’erreur.
Elle doit déclencher un processus.
Le premier enjeu est de savoir qu’il y a un problème.
Un rejet, un refus, une facture non intégrée ou un workflow bloqué doivent être visibles. L’entreprise doit pouvoir rapprocher les différents statuts du cycle de vie avec ce qui se passe réellement dans son ERP.
Une fois l’anomalie détectée, il faut identifier son origine.
Cette étape est essentielle : on ne peut pas confier systématiquement toutes les anomalies à l’IT.
Le responsable dépend alors de la nature du problème :
Le principe est simple : l’anomalie doit être orientée vers celui qui peut réellement la résoudre.
Et c’est probablement l’étape la plus souvent oubliée.
Corriger une anomalie ne signifie pas que le processus est terminé.
Il faut vérifier que la facture a bien repris son parcours : qu’elle est arrivée dans l’ERP, qu’elle est affectée au bon workflow, qu’elle peut être validée et qu’elle n’a pas généré de doublon.
Le véritable indicateur de résolution n’est donc pas « l’erreur a disparu ».
C’est : « La facture a repris son parcours normal et nous pouvons le démontrer. »
C’est finalement la réponse à la question posée au début de cet article.
Quand la facture sort du scénario normal, ce n’est pas un acteur unique qui doit prendre le relais. C’est une chaîne de responsabilités qui doit s’activer.

Ce modèle permet surtout d’éviter un piège : penser que la supervision de la facture s’arrête une fois qu’elle a été transmise par la plateforme.
Elle ne s’arrête pas là.
La facture doit pouvoir être suivie jusqu’à son intégration, sa validation, sa comptabilisation et, à terme, son paiement.
La réussite de la RFE ne devrait pas être mesurée uniquement par la capacité à faire circuler les factures.
Les entreprises vont progressivement devoir suivre des indicateurs opérationnels tels que :
L’objectif n’est pas de créer une nouvelle usine à KPI.
C’est de savoir rapidement où se trouve une facture et pourquoi elle n’avance plus.
La RFE ne doit pas être abordée uniquement comme un nouveau canal de transmission des factures.
Elle oblige à regarder l’ensemble de la chaîne de traitement :

Si l’un des maillons est mal maîtrisé, le problème ne s’arrête pas à la facture électronique.
Il peut se traduire par une facture non comptabilisée, une validation retardée, une relance fournisseur ou, à terme, un paiement décalé.
La question à se poser aujourd’hui n’est donc plus uniquement : « Sommes-nous prêts à recevoir des factures électroniques ? »
Mais : « Sommes-nous capables de détecter, comprendre et résoudre rapidement une facture qui ne suit pas le parcours prévu ? »
Le démarrage du 1er septembre marque une étape importante, mais l’administration elle-même parle d’une phase de montée en charge et de tolérance jusqu’à la fin 2026 pour les entreprises rencontrant des difficultés de mise en œuvre.
Cette période doit donc être utilisée pour observer les flux réels.
Pas seulement ceux qui fonctionnent.
Surtout ceux qui ne fonctionnent pas comme prévu.
Car c’est dans ces exceptions que les entreprises vont découvrir les vrais points de friction de leur dispositif : qualité des données, référentiels, interfaces, workflows, responsabilités ou supervision.
La prochaine étape de la RFE n’est donc peut-être pas d’automatiser davantage.
C’est de savoir qui prend le relais quand le scénario normal s’arrête et de s’assurer que la facture reprend effectivement son parcours.
Vos questions et retours sont les bienvenus ! Merci de nous lire.
Deveho Consulting Group
Abonnez-vous à RFENews pour recevoir chaque semaine nos analyses sur la Réforme de la Facturation Électronique 👉 https://lnkd.in/dC_GcFmp