Facturation électronique en Espagne : Facturae, SII et le nouveau cadre VeriFactu (2027-2028)
Facturation électronique en Espagne : Facturae, SII et le nouveau cadre VeriFactu (2027-2028)
La facturation électronique connaît une accélération majeure en Espagne. Jusqu’ici, elle se concentrait principalement sur les échanges avec le secteur public et sur le dispositif SII pour les entreprises soumises à cette obligation. Désormais, elle entre dans une nouvelle phase avec le règlement sur les systèmes informatiques de facturation (RRSIF), communément associé à VeriFactu, qui introduit de nouvelles exigences techniques pour les logiciels de facturation. Initialement prévue pour 2026, puis reportée à 2027, son application fait de nouveau l’objet d’une annonce de report en octobre 2026. En parallèle, la réforme de la facturation électronique obligatoire entre entreprises et professionnels (B2B) a franchi une étape réglementaire importante en 2026. Entre changements techniques, nouvelles obligations légales et refonte des systèmes de facturation, le paysage espagnol évolue rapidement.
Si ces réformes représentent des changements majeurs, elles n’uniformisent pas complètement le paysage espagnol : les entreprises soumises au SII sont exclues du champ d’application du RRSIF pour leurs propres factures, tandis que le Pays basque et la Navarre disposent de leurs propres cadres fiscaux. La facturation électronique B2B constitue, quant à elle, un dispositif distinct qui organise les échanges de factures entre entreprises et professionnels. Le nouveau dispositif complète donc l’écosystème existant sans remplacer les régimes déjà en place.
Article mis à jour le 12 octobre 2026. Les échéances annoncées pour octobre 2028 concernant le RRSIF sont présentées comme un report envisagé par le ministère des Finances espagnol, dans l’attente de sa formalisation juridique. À l’inverse, le cadre de la facturation électronique B2B a fait l’objet de textes réglementaires publiés en 2026, avec des échéances générales distinctes en octobre 2027 et octobre 2028.
Facturation électronique en Espagne : où en est-on ?
Le 2 décembre 2025, le gouvernement espagnol a officialisé le report de l’entrée en vigueur du règlement sur les systèmes informatiques de facturation, initialement prévue en 2026. Le calendrier alors établi prévoyait une mise en conformité au plus tard le 1er janvier 2027 pour les entreprises soumises à l’impôt sur les sociétés et au 1er juillet 2027 pour les autres contribuables concernés.
Cependant, le 5 octobre 2026, le ministère espagnol des Finances a annoncé son intention de reporter les obligations restantes jusqu’en octobre 2028, afin de rapprocher le calendrier du RRSIF de celui de la facturation électronique B2B obligatoire.
À la date de cette mise à jour, cette annonce constitue une perspective de modification : les échéances réglementaires publiées restent celles de 2027 tant que le report n’a pas été définitivement formalisé.
Le calendrier à retenir pour le RRSIF est donc le suivant :
- 1er janvier 2027 : échéance réglementaire publiée pour les entreprises soumises à l’impôt sur les sociétés, sous réserve de l’adoption du report annoncé.
- 1er juillet 2027 : échéance réglementaire publiée pour les autres contribuables concernés, sous réserve de l’adoption du report annoncé.
- Octobre 2028 : échéance envisagée par le ministère des Finances pour le report des obligations restantes. Cette date ne doit pas être confondue avec l’échéance propre à la facturation électronique B2B.
Le SII continue de fonctionner indépendamment. Les entreprises qui en relèvent sont exclues du champ d’application du RRSIF pour leurs propres factures.
En parallèle, la facturation électronique B2B dispose désormais de son propre cadre réglementaire. Le Real Decreto 238/2026 du 25 mars 2026 développe le dispositif d’échange électronique de factures entre entreprises et professionnels. L’Orden HAC/1028/2026, publiée le 5 octobre 2026 et entrée en vigueur le 6 octobre 2026, précise le fonctionnement de la solution publique de facturation électronique.
Les échéances générales de la réforme B2B sont les suivantes :
- 6 octobre 2027 pour les entreprises dont le volumen de operaciones dépasse 8 millions d’euros ;
- 6 octobre 2028 pour les autres entreprises et professionnels concernés.
Le volumen de operaciones est une notion fiscale espagnole qui ne doit pas être assimilée automatiquement au chiffre d’affaires comptable. Le champ d’application précis et les dispositions transitoires doivent être vérifiés au regard des textes applicables.
Ces dates concernent la réforme B2B et ne constituent pas une confirmation du report annoncé pour le RRSIF.
Un dispositif espagnol déjà bien établi
L’Espagne dispose déjà d’un écosystème avancé de facturation électronique. Trois axes structurent le dispositif existant.
Tout d’abord, la facturation électronique vers le secteur public, obligatoire depuis plusieurs années pour les flux concernés.
Ensuite, le SII, système de transmission quasi immédiate des registres de TVA pour les entreprises et autres contribuables soumis à cette obligation.
Enfin, le cadre national des systèmes informatiques de facturation (RRSIF), associé à VeriFactu, qui impose des exigences techniques en matière d’intégrité, de traçabilité et de conservation des enregistrements de facturation aux logiciels entrant dans son champ d’application.
À ces dispositifs s’ajoute désormais le cadre réglementaire de la facturation électronique B2B. Le Real Decreto 238/2026 et l’Orden HAC/1028/2026 définissent notamment le rôle des plateformes privées, celui de la solution publique gérée par l’AEAT, ainsi que les règles applicables à la transmission et à l’interopérabilité des factures.
La réforme B2B ne remplace ni le SII ni le RRSIF. Elle répond à un objectif distinct : organiser l’émission, la transmission, la réception et le suivi des factures électroniques entre entreprises et professionnels. Les spécifications techniques complémentaires doivent être suivies dans la documentation officielle de l’AEAT.
Lexique essentiel pour comprendre le dispositif espagnol
- Facturae : format XML officiel utilisé pour les factures électroniques destinées au secteur public dans les cas concernés, notamment selon les versions 3.2.1 et 3.2.2.
- FACe / FACeB2B : FACe est la plateforme utilisée pour la réception des factures électroniques par les administrations publiques concernées. FACeB2B répond à certains besoins de transmission de factures entre entreprises dans les dispositifs où il est prévu. Ces plateformes ne doivent pas être confondues avec la nouvelle solution publique de facturation électronique B2B.
- SII (Suministro Inmediato de Información) : dispositif de tenue et de transmission électronique des registres de TVA à l’AEAT.
- SIF (Sistemas Informáticos de Facturación) : systèmes informatiques utilisés pour émettre des factures et soumis, lorsqu’ils entrent dans le champ d’application, aux exigences du RRSIF.
- RRSIF : règlement définissant les exigences applicables aux systèmes informatiques de facturation, notamment en matière d’intégrité, de traçabilité et de conservation des données.
- VeriFactu : modalité de fonctionnement du système de facturation prévoyant la transmission des enregistrements de facturation à l’AEAT. Le terme est également couramment employé pour désigner le nouveau cadre réglementaire.
- QR VeriFactu : QR code fiscal à intégrer aux factures concernées par le RRSIF, y compris lorsque le système fonctionne en mode NO VERI*FACTU.
- TicketBAI : dispositif fiscal numérique applicable dans les territoires historiques du Pays basque selon les règles forales.
- Facturation électronique B2B : dispositif distinct visant à encadrer les échanges de factures électroniques entre entreprises et professionnels, y compris les modalités de transmission, d’interopérabilité et de suivi.
- Solution publique de facturation électronique : infrastructure gérée par l’AEAT dans le cadre B2B, qui permet l’émission et la réception de factures et joue un rôle de dépôt central dans le système.
- EN 16931 : norme européenne définissant le modèle sémantique des données d’une facture électronique.
- UBL (Universal Business Language) : syntaxe structurée permettant de représenter des factures et d’autres documents commerciaux électroniques. Dans le cadre espagnol, la solution publique utilise UBL conformément au modèle sémantique EN 16931.
- CII (Cross Industry Invoice) : syntaxe structurée de facture électronique mentionnée dans le cadre B2B.
- Copia fiel — copie fidèle : copie électronique reprenant les informations de la facture originale ayant une correspondance sémantique dans le format prévu pour la solution publique, conformément aux exigences réglementaires.
Les trois dispositifs espagnol clés
1. Facturae : le format officiel B2G
Les factures destinées au secteur public doivent être transmises au format Facturae XML dans les cas prévus par la réglementation, notamment via la plateforme FACe. FACeB2B répond à certains besoins de transmission des factures électroniques entre entreprises.
Facturae ne doit toutefois pas être confondu avec le cadre général de facturation électronique B2B. Les formats et les plateformes applicables dépendent de l’obligation concernée. Le fait qu’un logiciel produise déjà des factures Facturae ne garantit donc pas, à lui seul, qu’il respecte toutes les exigences de la réforme B2B.
2. Le dispositif Suministro Inmediato de Información (SII) : la transmission des registres de TVA
Certaines entreprises, notamment les grandes entreprises, les entreprises inscrites au régime de remboursement mensuel de TVA et celles relevant d’autres situations prévues par la réglementation, doivent transmettre leurs registres de TVA à l’Agencia Estatal de Administración Tributaria (AEAT).
Cette transmission s’effectue dans des délais courts, généralement de quatre jours pour les opérations concernées, sous réserve des règles et exceptions applicables.
Le SII porte sur les registres de TVA et non sur l’obligation générale de produire des factures électroniques structurées dans le cadre des échanges B2B.
3. VeriFactu : les exigences applicables aux logiciels de facturation
Le cadre réglementaire défini par le Real Decreto 1007/2023, modifié notamment par le Real Decreto 254/2025 et le Real Decreto-ley 15/2025, impose aux systèmes informatiques de facturation concernés de garantir :
- l’intégrité et l’inaltérabilité des enregistrements ;
- la traçabilité des opérations ;
- la génération et la conservation des enregistrements de facturation ;
- la présence d’un QR code fiscal sur les factures concernées ;
- la disponibilité des données en cas de contrôle ;
- la transmission des enregistrements à l’AEAT lorsque le système fonctionne en mode VeriFactu.
Le règlement prévoit deux modalités de fonctionnement : VERIFACTU et NO VERIFACTU.
En mode VERIFACTU, les enregistrements de facturation sont transmis à l’AEAT immédiatement après leur génération. En mode NO VERIFACTU, les enregistrements ne sont pas transmis systématiquement, mais le logiciel doit respecter des exigences supplémentaires, notamment en matière de signature et de journal des événements.
Il est important de distinguer les deux modalités. La transmission automatique des enregistrements à l’AEAT n’est pas obligatoire pour tous les utilisateurs du RRSIF : le choix entre VERIFACTU et NO VERIFACTU est possible, sous réserve de respecter l’ensemble des exigences de la modalité choisie. Le QR code reste requis dans les deux modes pour les factures concernées. Les entreprises soumises au SII sont, quant à elles, exclues du champ d’application du RRSIF pour leurs propres factures.
La facturation électronique B2B est un dispositif distinct. Un logiciel conforme au RRSIF/VeriFactu ne répond pas automatiquement aux obligations B2B relatives aux formats structurés, aux plateformes d’échange, à l’interopérabilité ou à la transmission d’une copie fidèle à la solution publique.
Schéma d’ensemble du dispositif espagnol
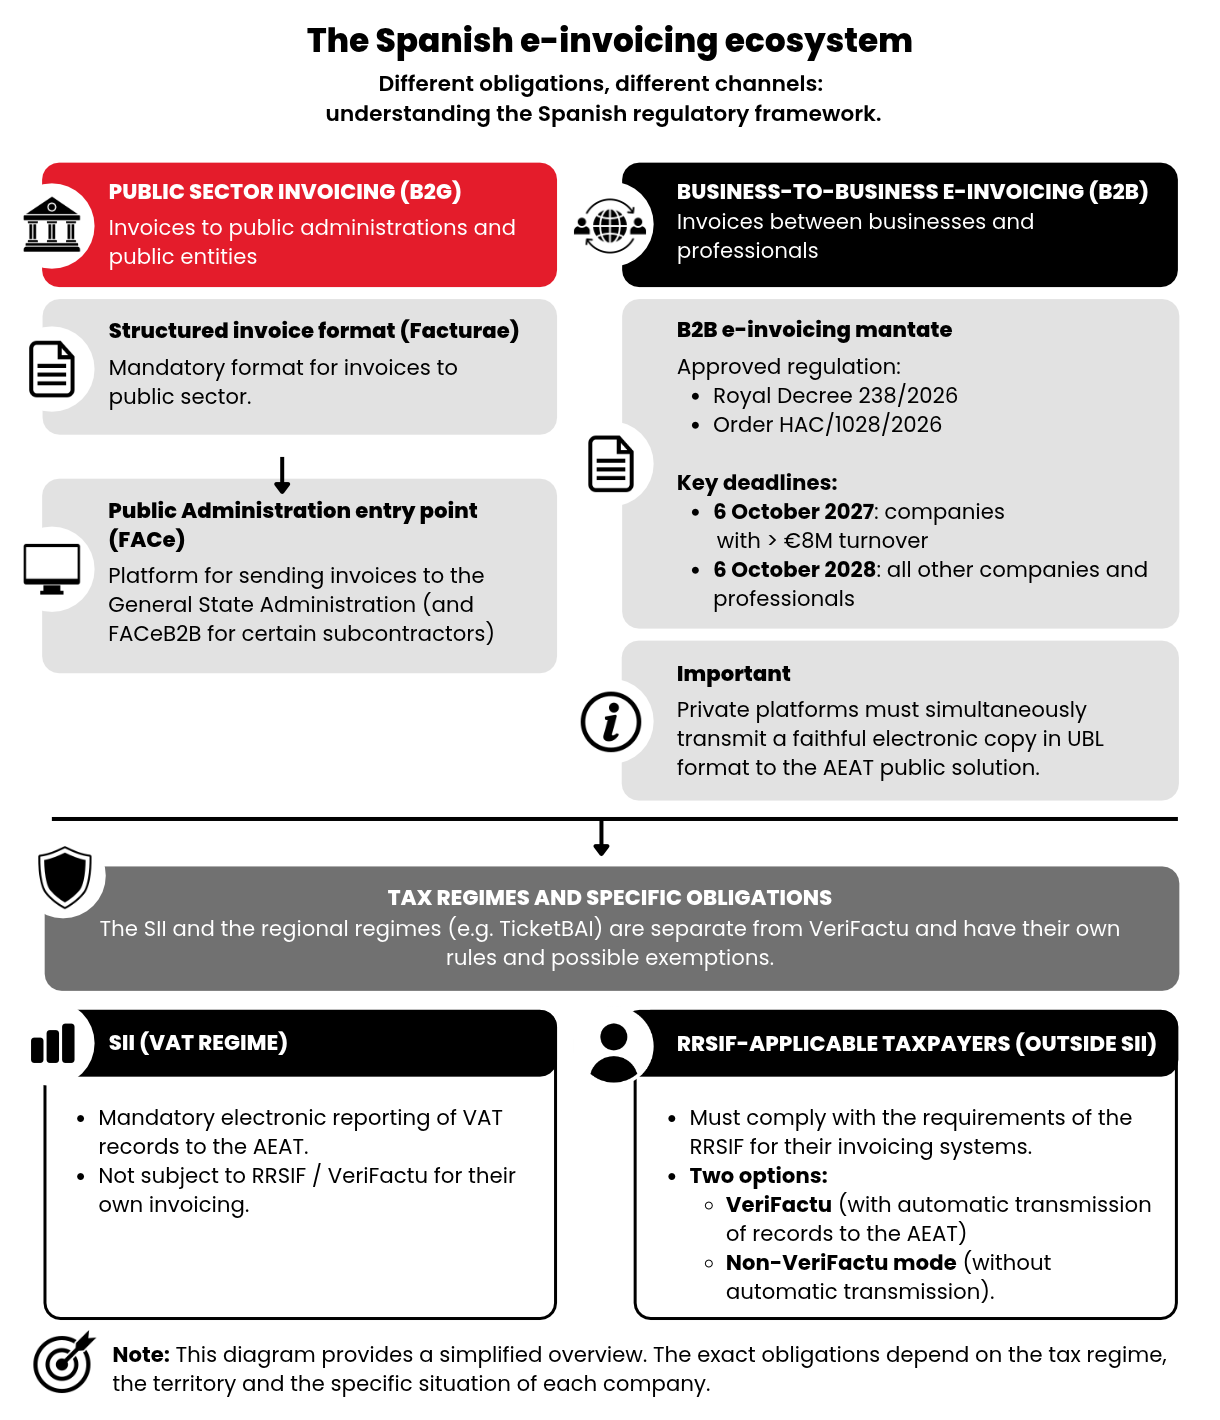
Le dispositif espagnol peut être résumé en quatre composantes complémentaires :
- B2G — Facturae et FACe : factures électroniques destinées aux administrations publiques dans les cas concernés.
- SII : transmission des registres de TVA à l’AEAT pour les contribuables soumis à ce régime.
- RRSIF / VeriFactu : exigences relatives aux systèmes informatiques de facturation et à la traçabilité des enregistrements.
- B2B : échange de factures électroniques entre entreprises et professionnels via des plateformes privées, la solution publique de l’AEAT ou une combinaison des deux.
Ces composantes n’ont ni le même objet ni le même calendrier. La conformité doit donc être vérifiée dispositif par dispositif.
Qui est concerné et comment ?
- Les fournisseurs des administrations publiques : obligations de facturation électronique au format Facturae pour les flux concernés.
- Les entreprises soumises au SII : maintien des obligations de transmission des registres de TVA. Elles sont exclues du champ du RRSIF pour leurs propres factures.
- Les entreprises et professionnels utilisant un SIF et entrant dans le champ du RRSIF : obligation d’utiliser un système conforme au règlement à l’échéance qui leur sera applicable, sous réserve des évolutions réglementaires annoncées.
- Les entreprises relevant des régimes fiscaux foraux du Pays basque et de la Navarre : application des dispositions régionales ou forales pertinentes, selon leur situation.
- Les entreprises concernées par la facturation électronique B2B : préparation aux obligations d’émission, de réception et de transmission des factures structurées, selon le calendrier réglementaire et les règles applicables à leur catégorie.
Pour la réforme B2B, le recours à une plateforme privée ne supprime pas toutes les obligations vis-à-vis de la solution publique. Les entreprises qui émettent leurs factures sans utiliser la solution publique doivent notamment lui transmettre simultanément une copie électronique fidèle de chaque facture en syntaxe UBL, dans les conditions prévues par les textes.
Il est important de ne pas confondre le SII et VeriFactu
| Élément | SII | RRSIF / VeriFactu |
|---|---|---|
| Nature | Dispositif de transmission des registres de TVA | Règlement encadrant les systèmes informatiques de facturation |
| Cible | Entreprises et autres contribuables soumis au SII | Entreprises et professionnels entrant dans le champ du RRSIF |
| Objet | Transmission des registres de TVA à l’AEAT | Intégrité, traçabilité, conservation et sécurisation des enregistrements de facturation |
| Données concernées | Registres de TVA | Enregistrements générés par le logiciel de facturation |
| Transmission automatique | Oui, selon les obligations du SII | En mode VERIFACTU ; pas de transmission systématique en mode NO VERIFACTU |
| QR code | Pas d’obligation spécifique découlant du SII seul | Requis sur les factures concernées par le RRSIF |
| Coexistence | Régime distinct | Les contribuables soumis au SII sont exclus du RRSIF pour leurs propres factures |
La facturation électronique B2B doit également être distinguée des deux dispositifs ci-dessus. Elle concerne l’échange de factures entre entreprises et professionnels, alors que le SII porte sur les registres de TVA et que le RRSIF encadre les systèmes informatiques de facturation.
Pour les entreprises déjà soumises au SII, les obligations de transmission des registres de TVA restent applicables. Elles n’ont pas à appliquer le RRSIF à leurs propres factures du seul fait de ce règlement. En revanche, il convient de vérifier la situation de chaque entité, notamment lorsqu’un groupe dispose de plusieurs établissements, exerce dans des territoires fiscaux différents ou utilise des dispositifs spécifiques.
L’exclusion du RRSIF ne doit pas être interprétée comme une exemption générale de toute obligation de facturation électronique B2B : cette dernière relève de son propre cadre réglementaire et doit être examinée séparément.
Les obligations techniques clés
Les SIF entrant dans le champ du RRSIF doivent :
- assurer l’intégrité et l’inaltérabilité des enregistrements ;
- générer des enregistrements de facturation conformes aux spécifications réglementaires ;
- assurer la traçabilité des opérations et conserver les données ;
- garantir l’accès, la lisibilité et la disponibilité des informations en cas de contrôle ;
- intégrer le QR code fiscal sur les factures concernées ;
- respecter les exigences supplémentaires de la modalité retenue : transmission des enregistrements en mode VERIFACTU ou, en mode NO VERIFACTU, signature et journal des événements selon les dispositions applicables ;
- disposer d’une déclaration responsable établie par le producteur du logiciel, attestant de sa conformité réglementaire.
Concernant les formats et les signatures, Facturae reste une référence pour les factures électroniques destinées au secteur public. Les exigences de signature dépendent toutefois du format, du dispositif et du flux concerné. Dans le cadre du RRSIF, la signature des enregistrements et les autres garanties techniques doivent être distinguées des exigences propres à la facturation électronique B2G.
Pour la facturation électronique B2B, les entreprises doivent en outre vérifier que leurs solutions savent produire et traiter les factures structurées selon les formats admis, assurer l’interopérabilité avec les plateformes choisies et respecter les obligations de transmission prévues par le dispositif.
Le Real Decreto 238/2026 prévoit l’utilisation de syntaxes structurées, notamment CII, UBL, EDIFACT et Facturae, dans le cadre défini par le texte. L’Orden HAC/1028/2026 précise que les factures émises ou interconnectées via la solution publique doivent être conformes au modèle sémantique EN 16931 sous la syntaxe UBL.
Les entreprises utilisant une plateforme privée doivent donc vérifier notamment :
- la génération de factures structurées conformes aux règles applicables ;
- la capacité d’interconnexion avec les autres plateformes ;
- la transmission simultanée d’une copie fidèle en UBL à la solution publique lorsque cette obligation s’applique ;
- la réception et le traitement des retours et des informations de suivi ;
- la conservation des preuves de transmission et des données de facturation.
Les versions précises des syntaxes, les profils techniques et les modalités d’interconnexion doivent être vérifiés dans les spécifications officielles de l’AEAT. Il ne faut pas présumer qu’une version particulière d’UBL ou un protocole technique spécifique est obligatoire sans s’appuyer sur la documentation correspondante.
Points encore à clarifier
Bien que les cadres généraux soient définis, plusieurs évolutions doivent être suivies par les entreprises et les éditeurs de logiciels. Il s’agit notamment :
- de la formalisation juridique du report annoncé le 5 octobre 2026 pour le RRSIF ;
- des modalités de coordination opérationnelle entre le calendrier du RRSIF et celui de la facturation électronique B2B, qui restent des calendriers juridiquement distincts ;
- des éventuelles évolutions du périmètre d’application et des spécifications techniques du RRSIF ;
- des spécifications techniques complémentaires de l’AEAT concernant la solution publique B2B, les formats, les validations et les modalités d’interconnexion ;
- de l’interaction entre les systèmes nationaux et les régimes fiscaux foraux ;
- des modalités opérationnelles de contrôle et de mise en conformité des logiciels.
Le cadre réglementaire B2B n’est toutefois plus entièrement à venir : le Real Decreto 238/2026 et l’Orden HAC/1028/2026 ont été publiés en 2026. Les entreprises doivent désormais s’appuyer sur ces textes et suivre la documentation technique complémentaire de l’AEAT.
Des mises à jour peuvent être publiées par le biais des textes réglementaires, des FAQ et des manuels techniques de l’AEAT.
Ce qu’il ne faut pas oublier
- Sanctions élevées en cas de non-conformité. L’article 201 bis de la loi générale fiscale espagnole prévoit notamment des sanctions concernant la fabrication, la commercialisation ou la détention de systèmes informatiques de facturation non conformes dans les situations visées par la loi.
- Distinction entre le cadre national et les dispositifs foraux. Le RRSIF national ne s’applique pas aux contribuables relevant de la réglementation forale du Pays basque et de la Navarre dans les conditions prévues par les textes.
- Archivage et conservation légale. Les données doivent rester accessibles, lisibles et conservées conformément aux exigences applicables. Des mécanismes techniques robustes peuvent contribuer à sécuriser leur conservation.
- Compatibilité avec les échanges internationaux. Il convient de distinguer les obligations réglementaires espagnoles de l’interopérabilité européenne, notamment les normes sémantiques et les réseaux de transmission comme Peppol. L’utilisation de Peppol ne remplace pas automatiquement les obligations propres au dispositif espagnol.
- Facturation électronique B2B et RRSIF : deux obligations distinctes. Une solution peut être adaptée au RRSIF sans nécessairement prendre en charge les échanges B2B structurés, la copie fidèle en UBL ou l’interconnexion des plateformes. Les entreprises doivent vérifier séparément les capacités requises.
Le Pays basque (Álava, Gipuzkoa et Bizkaia) applique ses propres dispositifs fiscaux, notamment TicketBAI. Les entreprises relevant de la réglementation forale ne sont pas soumises au RRSIF national dans les conditions prévues par les textes. Pour les groupes opérant à la fois en territoire commun et en territoire foral, les obligations doivent être examinées entité par entité et selon le régime fiscal applicable.
Checklist concrète pour vos équipes
Pour vous assurer de la conformité, suivez ces étapes :
- déterminer si votre entreprise relève du SII ou du RRSIF et vérifier les éventuelles exclusions ;
- identifier le territoire fiscal applicable : territoire commun, Pays basque ou Navarre ;
- vérifier les échéances réglementaires du RRSIF et suivre l’adoption éventuelle du report annoncé en octobre 2026 ;
- cartographier les flux actuels : formats, signatures, ERP et plateformes ;
- obtenir de votre éditeur la déclaration responsable et la confirmation de conformité du SIF ;
- vérifier la génération des enregistrements, le QR code et les exigences propres au mode VERIFACTU ou NO VERIFACTU ;
- tester les échanges Facturae et FACe pour les flux B2G concernés ;
- mettre en place un archivage légal sécurisé ;
- identifier les flux B2B relevant de la réforme espagnole et les échéances applicables à chaque entité ;
- vérifier si votre logiciel ou votre plateforme sait générer et recevoir des factures structurées conformes au cadre B2B ;
- confirmer la prise en charge des syntaxes requises, notamment UBL pour les échanges via la solution publique ;
- vérifier l’interconnexion de la plateforme privée et la transmission de la copie fidèle en UBL à la solution publique lorsque cette obligation s’applique ;
- tester la réception des factures, les retours de traitement et le suivi des paiements selon les exigences applicables.
FAQ – Les questions les plus fréquentes
Voici les questions les plus fréquentes auxquelles vous devez prêter attention.
- VeriFactu remplace-t-il le SII ?
Non. Les deux dispositifs ont des objets différents. Toutefois, les entreprises soumises au SII sont exclues du champ d’application du RRSIF pour leurs propres factures. La facturation électronique B2B relève encore d’un autre cadre et doit être examinée séparément.
- Devrai-je envoyer toutes mes factures en temps réel ?
Pas nécessairement. Le mode VERIFACTU prévoit la transmission automatique des enregistrements de facturation à l’AEAT. Le mode NO VERIFACTU n’impose pas cette transmission systématique, mais prévoit des exigences techniques supplémentaires. Les entreprises soumises au SII relèvent d’un dispositif distinct.
Les règles de transmission des factures B2B sont elles aussi distinctes : notamment, les entreprises qui émettent leurs factures sans utiliser la solution publique doivent transmettre à celle-ci une copie électronique fidèle en UBL dans les conditions prévues par la réglementation.
- Quand VeriFactu deviendra-t-il obligatoire ?
Les échéances réglementaires publiées prévoient le 1er janvier 2027 pour les entreprises soumises à l’impôt sur les sociétés et le 1er juillet 2027 pour les autres contribuables concernés. Le 5 octobre 2026, le ministère des Finances a annoncé un report envisagé jusqu’en octobre 2028. Il convient de vérifier la publication du texte définitif avant de considérer ce nouveau calendrier comme acquis.
- Facturae devient-il obligatoire pour le B2B ?
Facturae est historiquement associé aux factures électroniques destinées au secteur public, mais il figure également parmi les syntaxes mentionnées dans le cadre réglementaire B2B. Son utilisation ne signifie toutefois pas que toutes les obligations B2B sont automatiquement satisfaites : le modèle sémantique, le canal d’échange, les règles d’interopérabilité et les obligations de transmission doivent également être respectés.
- La facturation électronique B2B remplace-t-elle VeriFactu ?
Non. La facturation électronique B2B encadre les échanges de factures entre entreprises et professionnels, tandis que le RRSIF/VeriFactu encadre les systèmes informatiques de facturation et la traçabilité des enregistrements. Une entreprise peut être concernée par les deux régimes, sous réserve de son statut et des exclusions applicables.
- Quelles sont les dates de la facturation électronique B2B ?
Les échéances générales prévues par le cadre publié en 2026 sont le 6 octobre 2027 pour les entreprises dont le volumen de operaciones dépasse 8 millions d’euros et le 6 octobre 2028 pour les autres entreprises et professionnels concernés.
Le volumen de operaciones est une notion fiscale espagnole. Il ne faut pas l’assimiler automatiquement au chiffre d’affaires comptable. Le champ d’application précis doit être vérifié au regard des textes.
- Dois-je obligatoirement utiliser la solution publique de l’AEAT pour la facturation B2B ?
Non. Le système prévoit le recours à des plateformes privées, à la solution publique ou à une combinaison des deux. Toutefois, les entreprises qui émettent leurs factures sans utiliser la solution publique doivent lui transmettre simultanément une copie électronique fidèle de chaque facture en UBL, dans les conditions prévues par la réglementation.
- Le PDF classique reste-t-il autorisé ?
Le PDF peut rester utilisé comme représentation lisible d’une facture lorsque les règles applicables le permettent. Toutefois, le respect des exigences du RRSIF, notamment la génération des enregistrements et la présence du QR code fiscal, doit être assuré lorsque le système entre dans son champ d’application.
Pour la facturation électronique B2B, un PDF seul ne doit pas être considéré comme suffisant lorsque le dispositif exige une facture structurée conforme aux règles applicables. Le format et le canal doivent donc être vérifiés en fonction de l’obligation concernée.
- TicketBAI disparaît-il ?
Non. TicketBAI reste applicable aux contribuables concernés dans les territoires historiques du Pays basque, selon les règles forales.
- Peppol sera-t-il requis ?
Le règlement VeriFactu ne rend pas, à lui seul, l’utilisation de Peppol obligatoire. Le réseau peut néanmoins être utile pour l’interopérabilité des échanges électroniques internationaux. Il faut vérifier séparément si les systèmes utilisés satisfont aux exigences espagnoles de facturation B2B : l’utilisation de Peppol ne constitue pas automatiquement une preuve de conformité au dispositif national.
Conclusion
En résumé, l’Espagne dispose déjà d’un cadre structuré en matière de facturation électronique, reposant notamment sur Facturae pour certains flux B2G, sur le SII pour la transmission des registres de TVA et sur le RRSIF pour les systèmes informatiques de facturation concernés.
Après un premier report des échéances à 2027, le ministère espagnol des Finances a annoncé, le 5 octobre 2026, son intention de repousser les obligations restantes du RRSIF jusqu’en octobre 2028 afin de rapprocher ce calendrier de celui de la facturation électronique B2B. Cette évolution doit encore être suivie sur le plan juridique.
En parallèle, la réforme B2B dispose désormais d’un cadre réglementaire publié. Le Real Decreto 238/2026 et l’Orden HAC/1028/2026 organisent les échanges de factures électroniques entre entreprises et professionnels, le rôle des plateformes privées, la solution publique de l’AEAT et l’utilisation de formats structurés. Les échéances générales sont fixées au 6 octobre 2027 pour les entreprises dépassant le seuil fiscal prévu et au 6 octobre 2028 pour les autres entreprises et professionnels concernés.
Pour les entreprises, l’enjeu ne se limite donc pas à choisir un logiciel compatible. Il faut également déterminer le régime applicable, sécuriser les données de facturation, vérifier les flux existants, anticiper les obligations B2B et suivre les spécifications techniques officielles. Une préparation en amont reste essentielle pour limiter les risques, les surcoûts et les sanctions.
Voir aussi
- Pour une analyse détaillée des obligations relatives aux SIF, au QR code, aux enregistrements techniques et aux impacts sur les ERP, consultez notre article dédié au règlement VeriFactu.
- AEAT – Sistemas Informáticos de Facturación (SIF) y VERI*FACTU : informations officielles, FAQ, spécifications techniques et textes réglementaires.
- AEAT – Questions fréquentes sur le champ d’application du RRSIF : entreprises concernées, exclusions et échéances publiées.
- AEAT – Modalités de conformité des systèmes de facturation : différences entre les modes VERIFACTU et NO VERIFACTU.
- Ministère espagnol des Finances – Communication du 5 octobre 2026 sur le report envisagé : annonce relative à l’alignement des calendriers du RRSIF et de la facturation électronique B2B. À distinguer des textes réglementaires qui établissent les échéances applicables.
- Real Decreto 238/2026, du 25 mars 2026 : cadre réglementaire de la facturation électronique entre entreprises et professionnels.
- Orden HAC/1028/2026, du 2 octobre 2026 : réglementation de la solution publique de facturation électronique.
Témoignages clients
VeriFactu : le nouveau système espagnol de contrôle fiscal
En Espagne, les entreprises doivent se préparer à de nouvelles exigences de conformité avec la mise en œuvre du règlement relatif aux systèmes informatiques de facturation (SIF), dont VeriFactu constitue l’une des modalités. Initialement prévue pour 2026, l’obligation d’adapter les systèmes de facturation a été reportée à 2027. Le 5 octobre 2026, le ministère espagnol des Finances a annoncé son intention de reporter certaines obligations à octobre 2028. Ce nouveau calendrier reste toutefois à confirmer par l’adoption formelle des dispositions correspondantes.
En savoir plus
E-facturation : l’Europe passe à la vitesse supérieure
D’ici 2030, toutes les entreprises européennes devront passer à l'E-facturation. Fini les PDF envoyés par e-mail ! Formats normés, plateformes certifiées, e-reporting fiscal… La réforme est déjà en marche. Découvrez dans cet article les clés pour comprendre, anticiper et réussir cette mutation stratégique.
En savoir plus
Deveho Consulting Group et Yooz unissent leurs expertises pour renforcer l’innovation en automatisation financière
Lyon, France – 24 mars 2025 - nous sommes heureux d’annoncer notre partenariat avec Yooz, expert en dématérialisation et automatisation des processus Purchase-to-Pay (P2P).
En savoir plus