Facturación electrónica en España: Facturae, SII y el nuevo marco VeriFactu (2027-2028)
Facturación electrónica en España: Facturae, SII y el nuevo marco normativo VeriFactu (2027-2028)
La facturación electrónica está experimentando una importante aceleración en España. Hasta ahora, se centraba principalmente en los intercambios con el sector público y en el sistema SII para las empresas sujetas a esta obligación. Ahora entra en una nueva fase con el Reglamento de los Sistemas Informáticos de Facturación (RRSIF), comúnmente asociado a VeriFactu, que introduce nuevos requisitos técnicos para los programas de facturación. Inicialmente prevista para 2026 y posteriormente aplazada a 2027, su aplicación vuelve a ser objeto de un anuncio de aplazamiento en octubre de 2026. Paralelamente, la reforma de la facturación electrónica obligatoria entre empresas y profesionales (B2B) ha alcanzado un hito normativo importante en 2026. Entre cambios técnicos, nuevas obligaciones legales y la transformación de los sistemas de facturación, el panorama español evoluciona rápidamente.
Aunque estas reformas representan cambios importantes, no unifican por completo el panorama español: las empresas sujetas al SII están excluidas del ámbito de aplicación del RRSIF para sus propias facturas, mientras que el País Vasco y Navarra disponen de sus propios marcos fiscales. La facturación electrónica B2B constituye, por su parte, un sistema independiente que regula los intercambios de facturas entre empresas y profesionales. Por tanto, el nuevo marco complementa el ecosistema existente sin sustituir los regímenes ya establecidos.
Artículo actualizado el 12 de octubre de 2026. Los plazos anunciados para octubre de 2028 en relación con el RRSIF se presentan como un aplazamiento previsto por el Ministerio de Hacienda español, a la espera de su formalización jurídica. Por el contrario, el marco de la facturación electrónica B2B ya cuenta con textos normativos publicados en 2026, con plazos generales distintos en octubre de 2027 y octubre de 2028.
Situación actual de la facturación electrónica en España
El 2 de diciembre de 2025, el Gobierno español oficializó el aplazamiento de la entrada en vigor del Reglamento de los Sistemas Informáticos de Facturación, inicialmente prevista para 2026. El calendario establecido entonces preveía que las empresas sujetas al impuesto sobre sociedades debían cumplir los requisitos, como máximo, el 1 de enero de 2027, y los demás contribuyentes afectados, el 1 de julio de 2027.
Sin embargo, el 5 de octubre de 2026, el Ministerio de Hacienda español anunció su intención de aplazar las obligaciones pendientes hasta octubre de 2028, con el objetivo de aproximar el calendario del RRSIF al de la futura facturación electrónica B2B obligatoria.
En la fecha de esta actualización, dicho anuncio constituye una perspectiva de modificación: los plazos normativos publicados siguen siendo los de 2027 mientras el aplazamiento no se haya formalizado definitivamente.
Por tanto, el calendario que debe tenerse en cuenta para el RRSIF es el siguiente:
- 1 de enero de 2027: plazo normativo publicado para las empresas sujetas al impuesto sobre sociedades, a reserva de la aprobación del aplazamiento anunciado.
- 1 de julio de 2027: plazo normativo publicado para los demás contribuyentes afectados, a reserva de la aprobación del aplazamiento anunciado.
- Octubre de 2028: fecha prevista por el Ministerio de Hacienda para aplazar las obligaciones pendientes. Esta fecha no debe confundirse con el plazo propio de la facturación electrónica B2B.
El SII sigue funcionando de forma independiente. Las empresas sujetas a este sistema están excluidas del ámbito de aplicación del RRSIF para sus propias facturas.
Paralelamente, la facturación electrónica B2B ya dispone de su propio marco normativo. El Real Decreto 238/2026, de 25 de marzo, desarrolla el sistema de intercambio electrónico de facturas entre empresarios y profesionales. La Orden HAC/1028/2026, publicada el 5 de octubre de 2026 y en vigor desde el 6 de octubre de 2026, precisa el funcionamiento de la solución pública de facturación electrónica.
Los plazos generales de la reforma B2B son los siguientes:
- 6 de octubre de 2027 para las empresas cuyo volumen de operaciones supere los 8 millones de euros.
- 6 de octubre de 2028 para las demás empresas y profesionales afectados.
El volumen de operaciones es un concepto fiscal español que no debe equipararse automáticamente con la cifra de negocios contable. El ámbito de aplicación concreto y las disposiciones transitorias deben verificarse a la luz de los textos aplicables.
Estas fechas corresponden a la reforma B2B y no constituyen una confirmación del aplazamiento anunciado para el RRSIF.
Un sistema español ya bien establecido
España ya dispone de un ecosistema avanzado de facturación electrónica. El sistema existente se estructura en torno a tres ejes.
En primer lugar, la facturación electrónica dirigida al sector público, obligatoria desde hace varios años para los flujos afectados.
En segundo lugar, el SII, sistema de suministro casi inmediato de los registros del IVA para las empresas y otros contribuyentes sujetos a esta obligación.
Por último, el marco nacional de los sistemas informáticos de facturación (RRSIF), asociado a VeriFactu, que impone requisitos técnicos de integridad, trazabilidad y conservación de los registros de facturación a los programas incluidos en su ámbito de aplicación.
A estos sistemas se añade ahora el marco normativo de la facturación electrónica B2B. El Real Decreto 238/2026 y la Orden HAC/1028/2026 definen, entre otros aspectos, el papel de las plataformas privadas, el de la solución pública gestionada por la AEAT y las reglas aplicables a la transmisión y la interoperabilidad de las facturas.
La reforma B2B no sustituye ni al SII ni al RRSIF. Responde a un objetivo distinto: organizar la emisión, transmisión, recepción y seguimiento de las facturas electrónicas entre empresas y profesionales. Las especificaciones técnicas complementarias deberán consultarse en la documentación oficial de la AEAT.
Glosario esencial para comprender el sistema español
- Facturae: formato XML oficial utilizado para las facturas electrónicas destinadas al sector público en los casos correspondientes, especialmente en las versiones 3.2.1 y 3.2.2.
- FACe / FACeB2B: FACe es la plataforma utilizada para la recepción de facturas electrónicas por parte de las administraciones públicas afectadas. FACeB2B responde a determinadas necesidades de transmisión de facturas entre empresas dentro de los sistemas en los que está previsto. Estas plataformas no deben confundirse con la nueva solución pública de facturación electrónica B2B.
- SII (Suministro Inmediato de Información): sistema de llevanza y suministro electrónico de los registros del IVA a la AEAT.
- SIF (Sistemas Informáticos de Facturación): sistemas informáticos utilizados para emitir facturas y sujetos, cuando entran en el ámbito de aplicación correspondiente, a los requisitos del RRSIF.
- RRSIF: reglamento que establece los requisitos aplicables a los sistemas informáticos de facturación, especialmente en materia de integridad, trazabilidad y conservación de los datos.
- VeriFactu: modalidad de funcionamiento del sistema de facturación que contempla el envío de los registros de facturación a la AEAT. El término también se utiliza habitualmente para referirse al nuevo marco normativo.
- Código QR VeriFactu: código QR fiscal que debe incorporarse a las facturas afectadas por el RRSIF, también cuando el sistema funciona en modalidad NO VERI*FACTU.
- TicketBAI: sistema fiscal digital aplicable en los territorios históricos del País Vasco, conforme a las normas forales.
- Facturación electrónica B2B: sistema independiente destinado a regular los intercambios de facturas electrónicas entre empresas y profesionales, incluidas las modalidades de transmisión, interoperabilidad y seguimiento.
- Solución pública de facturación electrónica: infraestructura gestionada por la AEAT en el marco B2B, que permite emitir y recibir facturas y desempeña una función de depósito central dentro del sistema.
- EN 16931: norma europea que define el modelo semántico de los datos de una factura electrónica.
- UBL (Universal Business Language): sintaxis estructurada que permite representar facturas y otros documentos comerciales electrónicos. En el marco español, la solución pública utiliza UBL conforme al modelo semántico EN 16931.
- CII (Cross Industry Invoice): sintaxis estructurada de factura electrónica mencionada en el marco B2B.
- Copia fiel (copia fiel): copia electrónica que reproduce la información de la factura original que tiene correspondencia semántica en el formato previsto para la solución pública, de conformidad con los requisitos normativos.
Los tres pilares del sistema español
1. Facturae: el formato oficial B2G
Las facturas destinadas al sector público deben transmitirse en formato XML Facturae en los casos previstos por la normativa, especialmente a través de la plataforma FACe. FACeB2B responde a determinadas necesidades de transmisión de facturas electrónicas entre empresas.
No obstante, Facturae no debe confundirse con el marco general de facturación electrónica B2B. Los formatos y las plataformas aplicables dependen de la obligación correspondiente. Por tanto, que un programa ya genere facturas Facturae no garantiza por sí solo que cumpla todos los requisitos de la reforma B2B.
2. El sistema Suministro Inmediato de Información (SII): el suministro de los registros del IVA
Determinadas empresas, especialmente las grandes empresas, las inscritas en el régimen de devolución mensual del IVA y aquellas que se encuentren en otras situaciones previstas por la normativa, deben suministrar sus registros del IVA a la Agencia Estatal de Administración Tributaria (AEAT).
Este suministro se realiza en plazos reducidos, generalmente de cuatro días para las operaciones afectadas, sin perjuicio de las normas y excepciones aplicables.
El SII se refiere a los registros del IVA y no a la obligación general de emitir facturas electrónicas estructuradas en el marco de los intercambios B2B.
3. VeriFactu: los requisitos aplicables a los programas de facturación
El marco normativo establecido por el Real Decreto 1007/2023, modificado, entre otros, por el Real Decreto 254/2025 y el Real Decreto-ley 15/2025, exige que los sistemas informáticos de facturación afectados garanticen:
- la integridad y la inalterabilidad de los registros;
- la trazabilidad de las operaciones;
- la generación y conservación de los registros de facturación;
- la incorporación de un código QR fiscal en las facturas afectadas;
- la disponibilidad de los datos en caso de inspección;
- el envío de los registros a la AEAT cuando el sistema funciona en modalidad VeriFactu.
El reglamento contempla dos modalidades de funcionamiento: VERIFACTU y NO VERIFACTU.
En la modalidad VERIFACTU, los registros de facturación se envían a la AEAT inmediatamente después de su generación. En la modalidad NO VERIFACTU, los registros no se transmiten sistemáticamente, pero el programa debe cumplir requisitos adicionales, especialmente en materia de firma y registro de eventos.
Es importante distinguir ambas modalidades. El envío automático de los registros a la AEAT no es obligatorio para todos los usuarios del RRSIF: es posible elegir entre VERIFACTU y NO VERIFACTU, siempre que se cumplan todos los requisitos de la modalidad elegida. El código QR sigue siendo obligatorio en ambos modos para las facturas afectadas. Por su parte, las empresas sujetas al SII están excluidas del ámbito de aplicación del RRSIF para sus propias facturas.
La facturación electrónica B2B es un sistema independiente. Un programa conforme al RRSIF/VeriFactu no cumple automáticamente las obligaciones B2B relativas a los formatos estructurados, las plataformas de intercambio, la interoperabilidad o la transmisión de una copia fiel a la solución pública.
Esquema general del sistema español
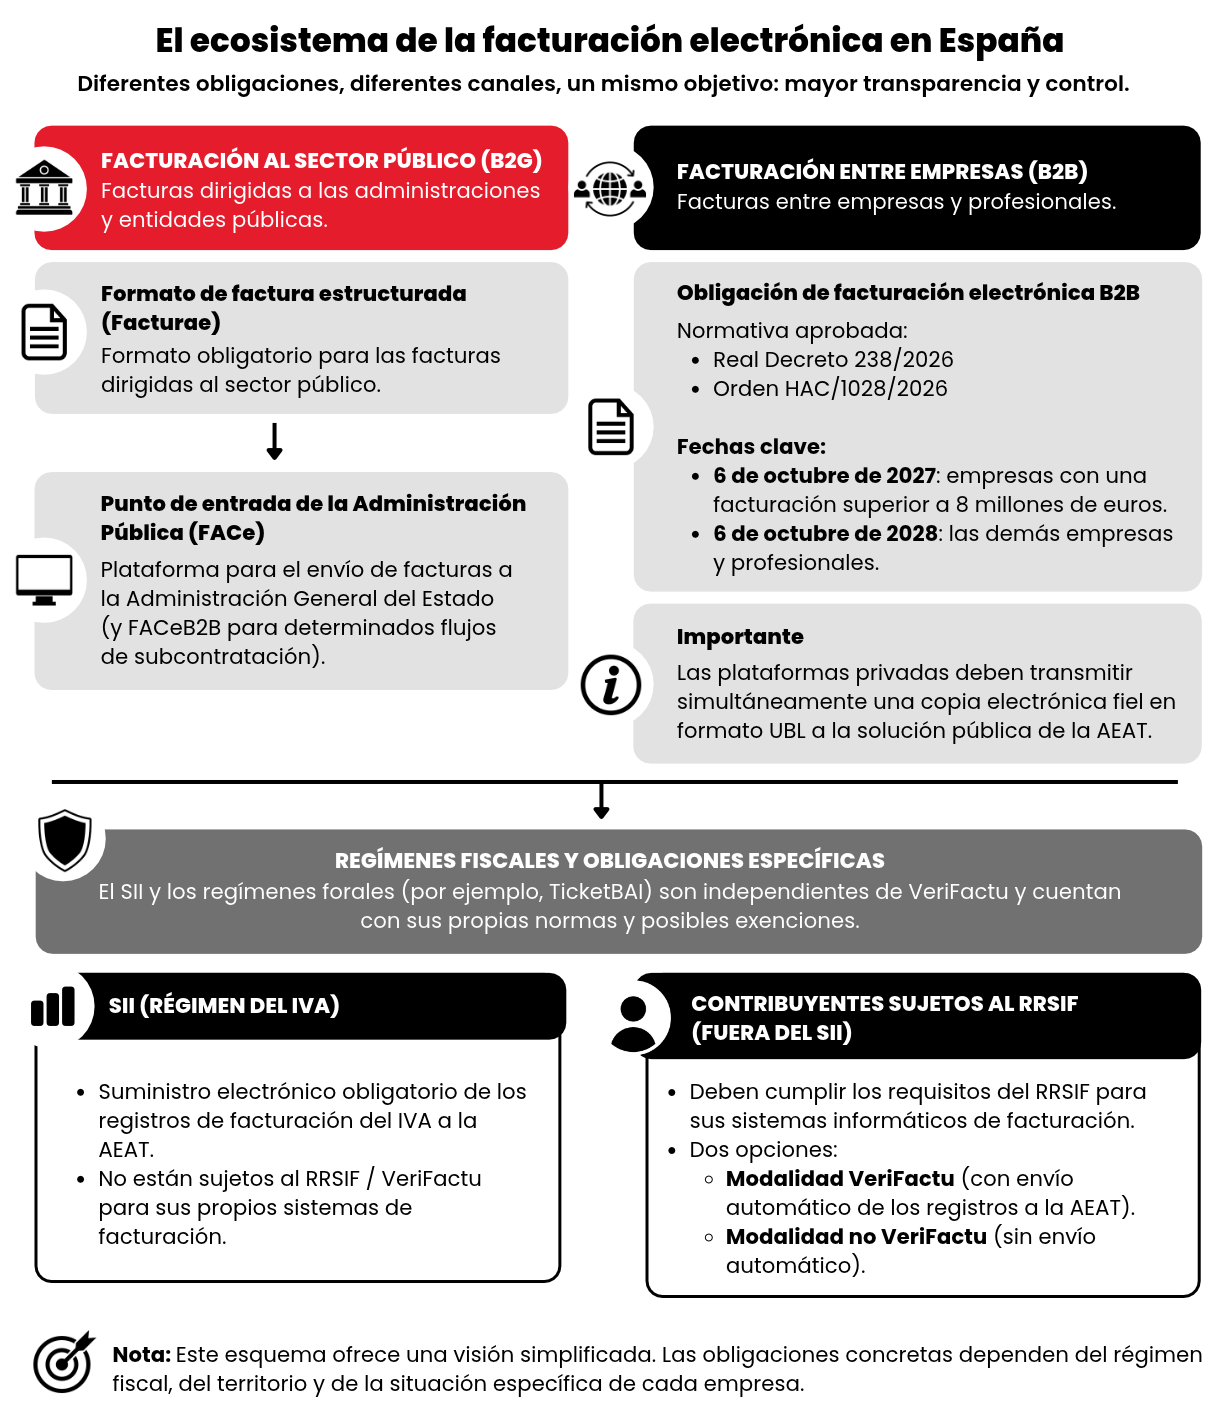
El sistema español puede resumirse en cuatro componentes complementarios:
- B2G — Facturae y FACe: facturas electrónicas destinadas a las administraciones públicas en los casos correspondientes.
- SII: suministro de los registros del IVA a la AEAT para los contribuyentes sujetos a este régimen.
- RRSIF / VeriFactu: requisitos relativos a los sistemas informáticos de facturación y a la trazabilidad de los registros.
- B2B: intercambio de facturas electrónicas entre empresas y profesionales mediante plataformas privadas, la solución pública de la AEAT o una combinación de ambas.
Estos componentes no tienen el mismo objetivo ni el mismo calendario. Por tanto, el cumplimiento debe verificarse para cada sistema por separado.
¿Quién está afectado y cómo?
- Los proveedores de las administraciones públicas: obligaciones de facturación electrónica en formato Facturae para los flujos afectados.
- Las empresas sujetas al SII: mantenimiento de las obligaciones de suministro de los registros del IVA. Están excluidas del ámbito del RRSIF para sus propias facturas.
- Las empresas y profesionales que utilizan un SIF incluido en el ámbito del RRSIF: obligación de utilizar un sistema conforme al reglamento en el plazo que les corresponda, sin perjuicio de los cambios normativos anunciados.
- Las empresas sujetas a los regímenes fiscales forales del País Vasco y Navarra: aplicación de las disposiciones regionales o forales pertinentes, según su situación.
- Las empresas afectadas por la facturación electrónica B2B: preparación para las obligaciones de emisión, recepción y transmisión de facturas estructuradas, conforme al calendario normativo y a las reglas aplicables a su categoría.
En el marco B2B, recurrir a una plataforma privada no elimina todas las obligaciones frente a la solución pública. Las empresas que emitan sus facturas sin utilizar la solución pública deberán transmitir simultáneamente a esta una copia electrónica fiel de cada factura en sintaxis UBL, en las condiciones previstas por la normativa.
Es importante no confundir el SII y VeriFactu
| Elemento | SII | RRSIF / VeriFactu |
|---|---|---|
| Naturaleza | Sistema de suministro de los registros del IVA | Reglamento que regula los sistemas informáticos de facturación |
| Destinatarios | Empresas y otros contribuyentes sujetos al SII | Empresas y profesionales incluidos en el ámbito del RRSIF |
| Objetivo | Suministro de los registros del IVA a la AEAT | Integridad, trazabilidad, conservación y seguridad de los registros de facturación |
| Datos afectados | Registros del IVA | Registros generados por el programa de facturación |
| Transmisión automática | Sí, conforme a las obligaciones del SII | En modalidad VERIFACTU; no hay transmisión sistemática en modalidad NO VERIFACTU |
| Código QR | El SII, por sí solo, no establece una obligación específica al respecto | Obligatorio en las facturas afectadas por el RRSIF |
| Compatibilidad | Régimen independiente | Los contribuyentes sujetos al SII están excluidos del RRSIF para sus propias facturas |
La facturación electrónica B2B también debe distinguirse de los dos sistemas anteriores. Regula el intercambio de facturas entre empresas y profesionales, mientras que el SII se refiere a los registros del IVA y el RRSIF regula los sistemas informáticos de facturación.
Para las empresas que ya están sujetas al SII, las obligaciones de suministro de los registros del IVA siguen siendo aplicables. No tienen que aplicar el RRSIF a sus propias facturas por el mero hecho de que exista este reglamento. No obstante, es necesario comprobar la situación de cada entidad, especialmente cuando un grupo dispone de varios establecimientos, opera en territorios fiscales diferentes o utiliza sistemas específicos.
La exclusión del RRSIF no debe interpretarse como una exención general de cualquier obligación de facturación electrónica B2B: esta última dispone de su propio marco normativo y debe analizarse por separado.
Los principales requisitos técnicos
Los SIF incluidos en el ámbito del RRSIF deben:
- garantizar la integridad y la inalterabilidad de los registros;
- generar registros de facturación conformes con las especificaciones normativas;
- garantizar la trazabilidad de las operaciones y conservar los datos;
- asegurar el acceso, la legibilidad y la disponibilidad de la información en caso de inspección;
- incorporar el código QR fiscal en las facturas afectadas;
- cumplir los requisitos adicionales de la modalidad elegida: envío de los registros en modalidad VERIFACTU o, en modalidad NO VERIFACTU, firma y registro de eventos conforme a las disposiciones aplicables;
- disponer de una declaración responsable elaborada por el productor del programa, que acredite su conformidad normativa.
En cuanto a los formatos y las firmas, Facturae sigue siendo una referencia para las facturas electrónicas destinadas al sector público. Sin embargo, los requisitos de firma dependen del formato, del sistema y del flujo correspondiente. En el marco del RRSIF, la firma de los registros y las demás garantías técnicas deben distinguirse de los requisitos específicos de la facturación electrónica B2G.
Para la facturación electrónica B2B, las empresas también deben comprobar que sus soluciones pueden generar y procesar facturas estructuradas en los formatos admitidos, garantizar la interoperabilidad con las plataformas elegidas y cumplir las obligaciones de transmisión previstas por el sistema.
El Real Decreto 238/2026 contempla el uso de sintaxis estructuradas, entre ellas CII, UBL, EDIFACT y Facturae, dentro del marco definido por la norma. La Orden HAC/1028/2026 precisa que las facturas emitidas o interconectadas a través de la solución pública deben ajustarse al modelo semántico EN 16931 mediante la sintaxis UBL.
Las empresas que utilicen una plataforma privada deberán comprobar, en particular:
- la generación de facturas estructuradas conformes con las reglas aplicables;
- la capacidad de interconexión con otras plataformas;
- la transmisión simultánea de una copia fiel en UBL a la solución pública cuando resulte obligatorio;
- la recepción y el tratamiento de las respuestas y de la información de seguimiento;
- la conservación de las pruebas de transmisión y de los datos de facturación.
Las versiones concretas de las sintaxis, los perfiles técnicos y las modalidades de interconexión deben verificarse en las especificaciones oficiales de la AEAT. No debe darse por supuesto que una versión específica de UBL o un protocolo técnico concreto es obligatorio sin consultar la documentación correspondiente.
Aspectos que todavía deben aclararse
Aunque los marcos generales están definidos, las empresas y los proveedores de programas deben seguir varias evoluciones. Entre ellas:
- la formalización jurídica del aplazamiento anunciado el 5 de octubre de 2026 para el RRSIF;
- las modalidades de coordinación operativa entre el calendario del RRSIF y el de la facturación electrónica B2B, que siguen siendo calendarios jurídicamente distintos;
- los posibles cambios en el ámbito de aplicación y las especificaciones técnicas del RRSIF;
- las especificaciones técnicas complementarias de la AEAT relativas a la solución pública B2B, los formatos, las validaciones y las modalidades de interconexión;
- la interacción entre los sistemas nacionales y los regímenes fiscales forales;
- los procedimientos operativos de control y adaptación de los programas de facturación.
No obstante, el marco normativo B2B ya no está completamente pendiente de desarrollo: el Real Decreto 238/2026 y la Orden HAC/1028/2026 se publicaron en 2026. Las empresas deben basarse en estos textos y seguir la documentación técnica complementaria de la AEAT.
Pueden publicarse actualizaciones mediante textos normativos, preguntas frecuentes y manuales técnicos de la AEAT.
Aspectos que no deben olvidarse
- Sanciones elevadas en caso de incumplimiento. El artículo 201 bis de la Ley General Tributaria española contempla, entre otras, sanciones relacionadas con la fabricación, comercialización o tenencia de sistemas informáticos de facturación no conformes en los supuestos previstos por la ley.
- Distinción entre el marco nacional y los sistemas forales. El RRSIF nacional no se aplica a los contribuyentes sujetos a la normativa foral del País Vasco y Navarra en las condiciones previstas por los textos normativos.
- Archivo y conservación legal. Los datos deben seguir siendo accesibles, legibles y conservarse de acuerdo con los requisitos aplicables. Los mecanismos técnicos adecuados pueden contribuir a garantizar su conservación.
- Compatibilidad con los intercambios internacionales. Es necesario distinguir las obligaciones normativas españolas de la interoperabilidad europea, especialmente las normas semánticas y las redes de transmisión como Peppol. El uso de Peppol no sustituye automáticamente las obligaciones específicas del sistema español.
- Facturación electrónica B2B y RRSIF: dos obligaciones distintas. Una solución puede estar adaptada al RRSIF sin admitir necesariamente los intercambios B2B estructurados, la copia fiel en UBL o la interconexión de plataformas. Las empresas deben comprobar por separado las capacidades necesarias.
El País Vasco (Álava, Gipuzkoa y Bizkaia) aplica sus propios sistemas fiscales, entre ellos TicketBAI. Las empresas sujetas a la normativa foral no están sometidas al RRSIF nacional en las condiciones previstas por los textos normativos. Para los grupos que operan tanto en territorio común como en territorio foral, las obligaciones deben analizarse entidad por entidad y según el régimen fiscal aplicable.
Checklist práctica para sus equipos
Para asegurarse de cumplir con la normativa, siga estos pasos:
- determinar si su empresa está sujeta al SII o al RRSIF y comprobar las posibles exclusiones;
- identificar el territorio fiscal aplicable: territorio común, País Vasco o Navarra;
- comprobar los plazos normativos del RRSIF y seguir la posible aprobación del aplazamiento anunciado en octubre de 2026;
- cartografiar los flujos actuales: formatos, firmas, ERP y plataformas;
- obtener del proveedor la declaración responsable y la confirmación de conformidad del SIF;
- verificar la generación de los registros, el código QR y los requisitos específicos de las modalidades VERIFACTU o NO VERIFACTU;
- probar los intercambios Facturae y FACe para los flujos B2G afectados;
- implantar un sistema seguro de archivo legal;
- identificar los flujos B2B incluidos en la reforma española y los plazos aplicables a cada entidad;
- comprobar si su programa o plataforma puede generar y recibir facturas estructuradas conformes con el marco B2B;
- confirmar la compatibilidad con las sintaxis requeridas, especialmente UBL para los intercambios a través de la solución pública;
- comprobar la interconexión de la plataforma privada y la transmisión de la copia fiel en UBL a la solución pública cuando corresponda;
- probar la recepción de las facturas, las respuestas de procesamiento y el seguimiento de los pagos conforme a los requisitos aplicables.
Preguntas frecuentes (FAQ)
Estas son las preguntas más frecuentes a las que conviene prestar atención.
- ¿VeriFactu sustituye al SII?
No. Ambos sistemas tienen objetivos diferentes. No obstante, las empresas sujetas al SII están excluidas del ámbito de aplicación del RRSIF para sus propias facturas. La facturación electrónica B2B pertenece a un tercer marco y debe analizarse por separado.
- ¿Tendré que enviar todas mis facturas en tiempo real?
No necesariamente. La modalidad VERIFACTU prevé el envío automático de los registros de facturación a la AEAT. La modalidad NO VERIFACTU no exige ese envío sistemático, pero contempla requisitos técnicos adicionales. Las empresas sujetas al SII están sometidas a un sistema diferente.
Las reglas de transmisión de las facturas B2B también son distintas: en particular, las empresas que emitan sus facturas sin utilizar la solución pública deberán transmitir a esta una copia electrónica fiel en UBL en las condiciones previstas por la normativa.
- ¿Cuándo será obligatorio VeriFactu?
Los plazos normativos publicados establecen el 1 de enero de 2027 para las empresas sujetas al impuesto sobre sociedades y el 1 de julio de 2027 para los demás contribuyentes afectados. El 5 de octubre de 2026, el Ministerio de Hacienda anunció un aplazamiento previsto hasta octubre de 2028. Es necesario comprobar la publicación del texto definitivo antes de considerar confirmado este nuevo calendario.
- ¿Facturae será obligatorio para el B2B?
Facturae está históricamente asociado a las facturas electrónicas destinadas al sector público, pero también figura entre las sintaxis mencionadas en el marco normativo B2B. Sin embargo, utilizarlo no significa que se cumplan automáticamente todas las obligaciones B2B: también deben respetarse el modelo semántico, el canal de intercambio, las reglas de interoperabilidad y las obligaciones de transmisión.
- ¿La facturación electrónica B2B sustituye a VeriFactu?
No. La facturación electrónica B2B regula los intercambios de facturas entre empresas y profesionales, mientras que el RRSIF/VeriFactu regula los sistemas informáticos de facturación y la trazabilidad de los registros. Una empresa puede estar afectada por ambos sistemas, en función de su situación y de las exclusiones aplicables.
- ¿Cuáles son las fechas de la facturación electrónica B2B?
Los plazos generales previstos por el marco publicado en 2026 son el 6 de octubre de 2027 para las empresas cuyo volumen de operaciones supere los 8 millones de euros y el 6 de octubre de 2028 para las demás empresas y profesionales afectados.
El volumen de operaciones es un concepto fiscal español. No debe equipararse automáticamente con la cifra de negocios contable. El ámbito de aplicación concreto debe verificarse conforme a los textos normativos.
- ¿Es obligatorio utilizar la solución pública de la AEAT para la facturación B2B?
No. El sistema permite recurrir a plataformas privadas, a la solución pública o a una combinación de ambas. Sin embargo, las empresas que emitan sus facturas sin utilizar la solución pública deberán transmitirle simultáneamente una copia electrónica fiel de cada factura en UBL, en las condiciones previstas por la normativa.
- ¿Sigue estando permitido el PDF clásico?
El PDF puede seguir utilizándose como representación legible de una factura cuando las normas aplicables lo permitan. Sin embargo, deben cumplirse los requisitos del RRSIF, incluida la generación de registros y la presencia del código QR fiscal, cuando el sistema esté incluido en su ámbito de aplicación.
En el caso de la facturación electrónica B2B, un PDF por sí solo no debe considerarse suficiente cuando el sistema exige una factura estructurada conforme a las reglas aplicables. Por tanto, es necesario comprobar el formato y el canal según la obligación correspondiente.
- ¿Desaparecerá TicketBAI?
No. TicketBAI seguirá siendo aplicable a los contribuyentes afectados en los territorios históricos del País Vasco, de acuerdo con las normas forales.
- ¿Será obligatorio Peppol?
El reglamento VeriFactu no hace obligatorio, por sí mismo, el uso de Peppol. No obstante, esta red puede resultar útil para la interoperabilidad de los intercambios electrónicos internacionales. Debe comprobarse por separado si los sistemas utilizados cumplen los requisitos españoles de facturación B2B: el uso de Peppol no demuestra automáticamente la conformidad con el sistema nacional.
Conclusión
En resumen, España ya dispone de un marco estructurado de facturación electrónica, basado principalmente en Facturae para determinados flujos B2G, en el SII para el suministro de los registros del IVA y en el RRSIF para los sistemas informáticos de facturación afectados.
Tras un primer aplazamiento de los plazos a 2027, el Ministerio de Hacienda español anunció el 5 de octubre de 2026 su intención de posponer las obligaciones pendientes del RRSIF hasta octubre de 2028, con el objetivo de aproximar este calendario al de la facturación electrónica B2B. Esta evolución debe seguirse desde el punto de vista jurídico.
Paralelamente, la reforma B2B ya dispone de un marco normativo publicado. El Real Decreto 238/2026 y la Orden HAC/1028/2026 regulan los intercambios de facturas electrónicas entre empresas y profesionales, el papel de las plataformas privadas, la solución pública de la AEAT y el uso de formatos estructurados. Los plazos generales se fijan en el 6 de octubre de 2027 para las empresas que superen el umbral fiscal previsto y en el 6 de octubre de 2028 para las demás empresas y profesionales afectados.
Para las empresas, el reto no consiste únicamente en elegir un programa compatible. También es necesario determinar el régimen aplicable, proteger los datos de facturación, comprobar los flujos existentes, anticipar las obligaciones B2B y seguir las especificaciones técnicas oficiales. Prepararse con antelación sigue siendo fundamental para limitar los riesgos, los costes adicionales y las sanciones.
Official sources / External documents
- Para un análisis detallado de las obligaciones relativas a los SIF, el código QR, los registros técnicos y el impacto en los ERP, consulte nuestro artículo dedicado al reglamento VeriFactu.
- AEAT – Sistemas Informáticos de Facturación (SIF) y VERI*FACTU: información oficial, preguntas frecuentes, especificaciones técnicas y textos reglamentarios.
- AEAT – Preguntas frecuentes sobre el ámbito de aplicación del RRSIF: empresas afectadas, exclusiones y plazos publicados.
- AEAT – Modalidades de cumplimiento de los sistemas de facturación: diferencias entre las modalidades VERIFACTU y NO VERIFACTU.
- Ministerio de Hacienda de España – Comunicación del 5 de octubre de 2026 sobre el aplazamiento previsto: anuncio relativo a la alineación de los calendarios del RRSIF y de la facturación electrónica B2B.
- Real Decreto 238/2026, de 25 de marzo: marco normativo de la facturación electrónica entre empresas y profesionales.
- Orden HAC/1028/2026, de 2 de octubre: regulación de la solución pública de facturación electrónica.
Casos de éxito
VERIFACTU: EL NUEVO SISTEMA ESPAÑOL DE CONTROL FISCAL
En España, las empresas deben prepararse para nuevos requisitos de cumplimiento normativo con la aplicación del reglamento relativo a los sistemas informáticos de facturación (SIF), del que VeriFactu constituye una de las modalidades. Inicialmente prevista para 2026, la obligación de adaptar los sistemas de facturación se aplazó a 2027. El 5 de octubre de 2026, el Ministerio de Hacienda español anunció su intención de aplazar determinadas obligaciones hasta octubre de 2028. No obstante, este nuevo calendario está pendiente de confirmación mediante la aprobación formal de las disposiciones correspondientes.
Seguir leyendo
E-invoicing in Europe: Accelerating towards compliance
All European companies will have to switch to e-invoicing by 2030. No more PDFs sent by email! Instead, there will be standardised formats, certified platforms and tax e-reporting. The reform is already underway. Read this article to discover the keys to understanding, anticipating and succeeding in this strategic change.
Seguir leyendo
Yooz y Deveho se unen para impulsar la automatización financiera
Lyon, Francia – 24 de marzo de 2025 – nos complace anunciar nuestra asociación con Yooz, experto en digitalización y automatización de los procesos Purchase-to-Pay (P2P).
Seguir leyendo